Octubre llegó con tres datos que se mueven juntos: el Banco de la República subió su tasa, la inflación siguió por encima de la meta y el tope legal de los intereses bajó. Parece contradictorio, pero cada dato te dice algo distinto sobre tus deudas y tu ahorro. Esta es la guía rápida de qué significa cada uno y qué puedes hacer.
Los tres datos
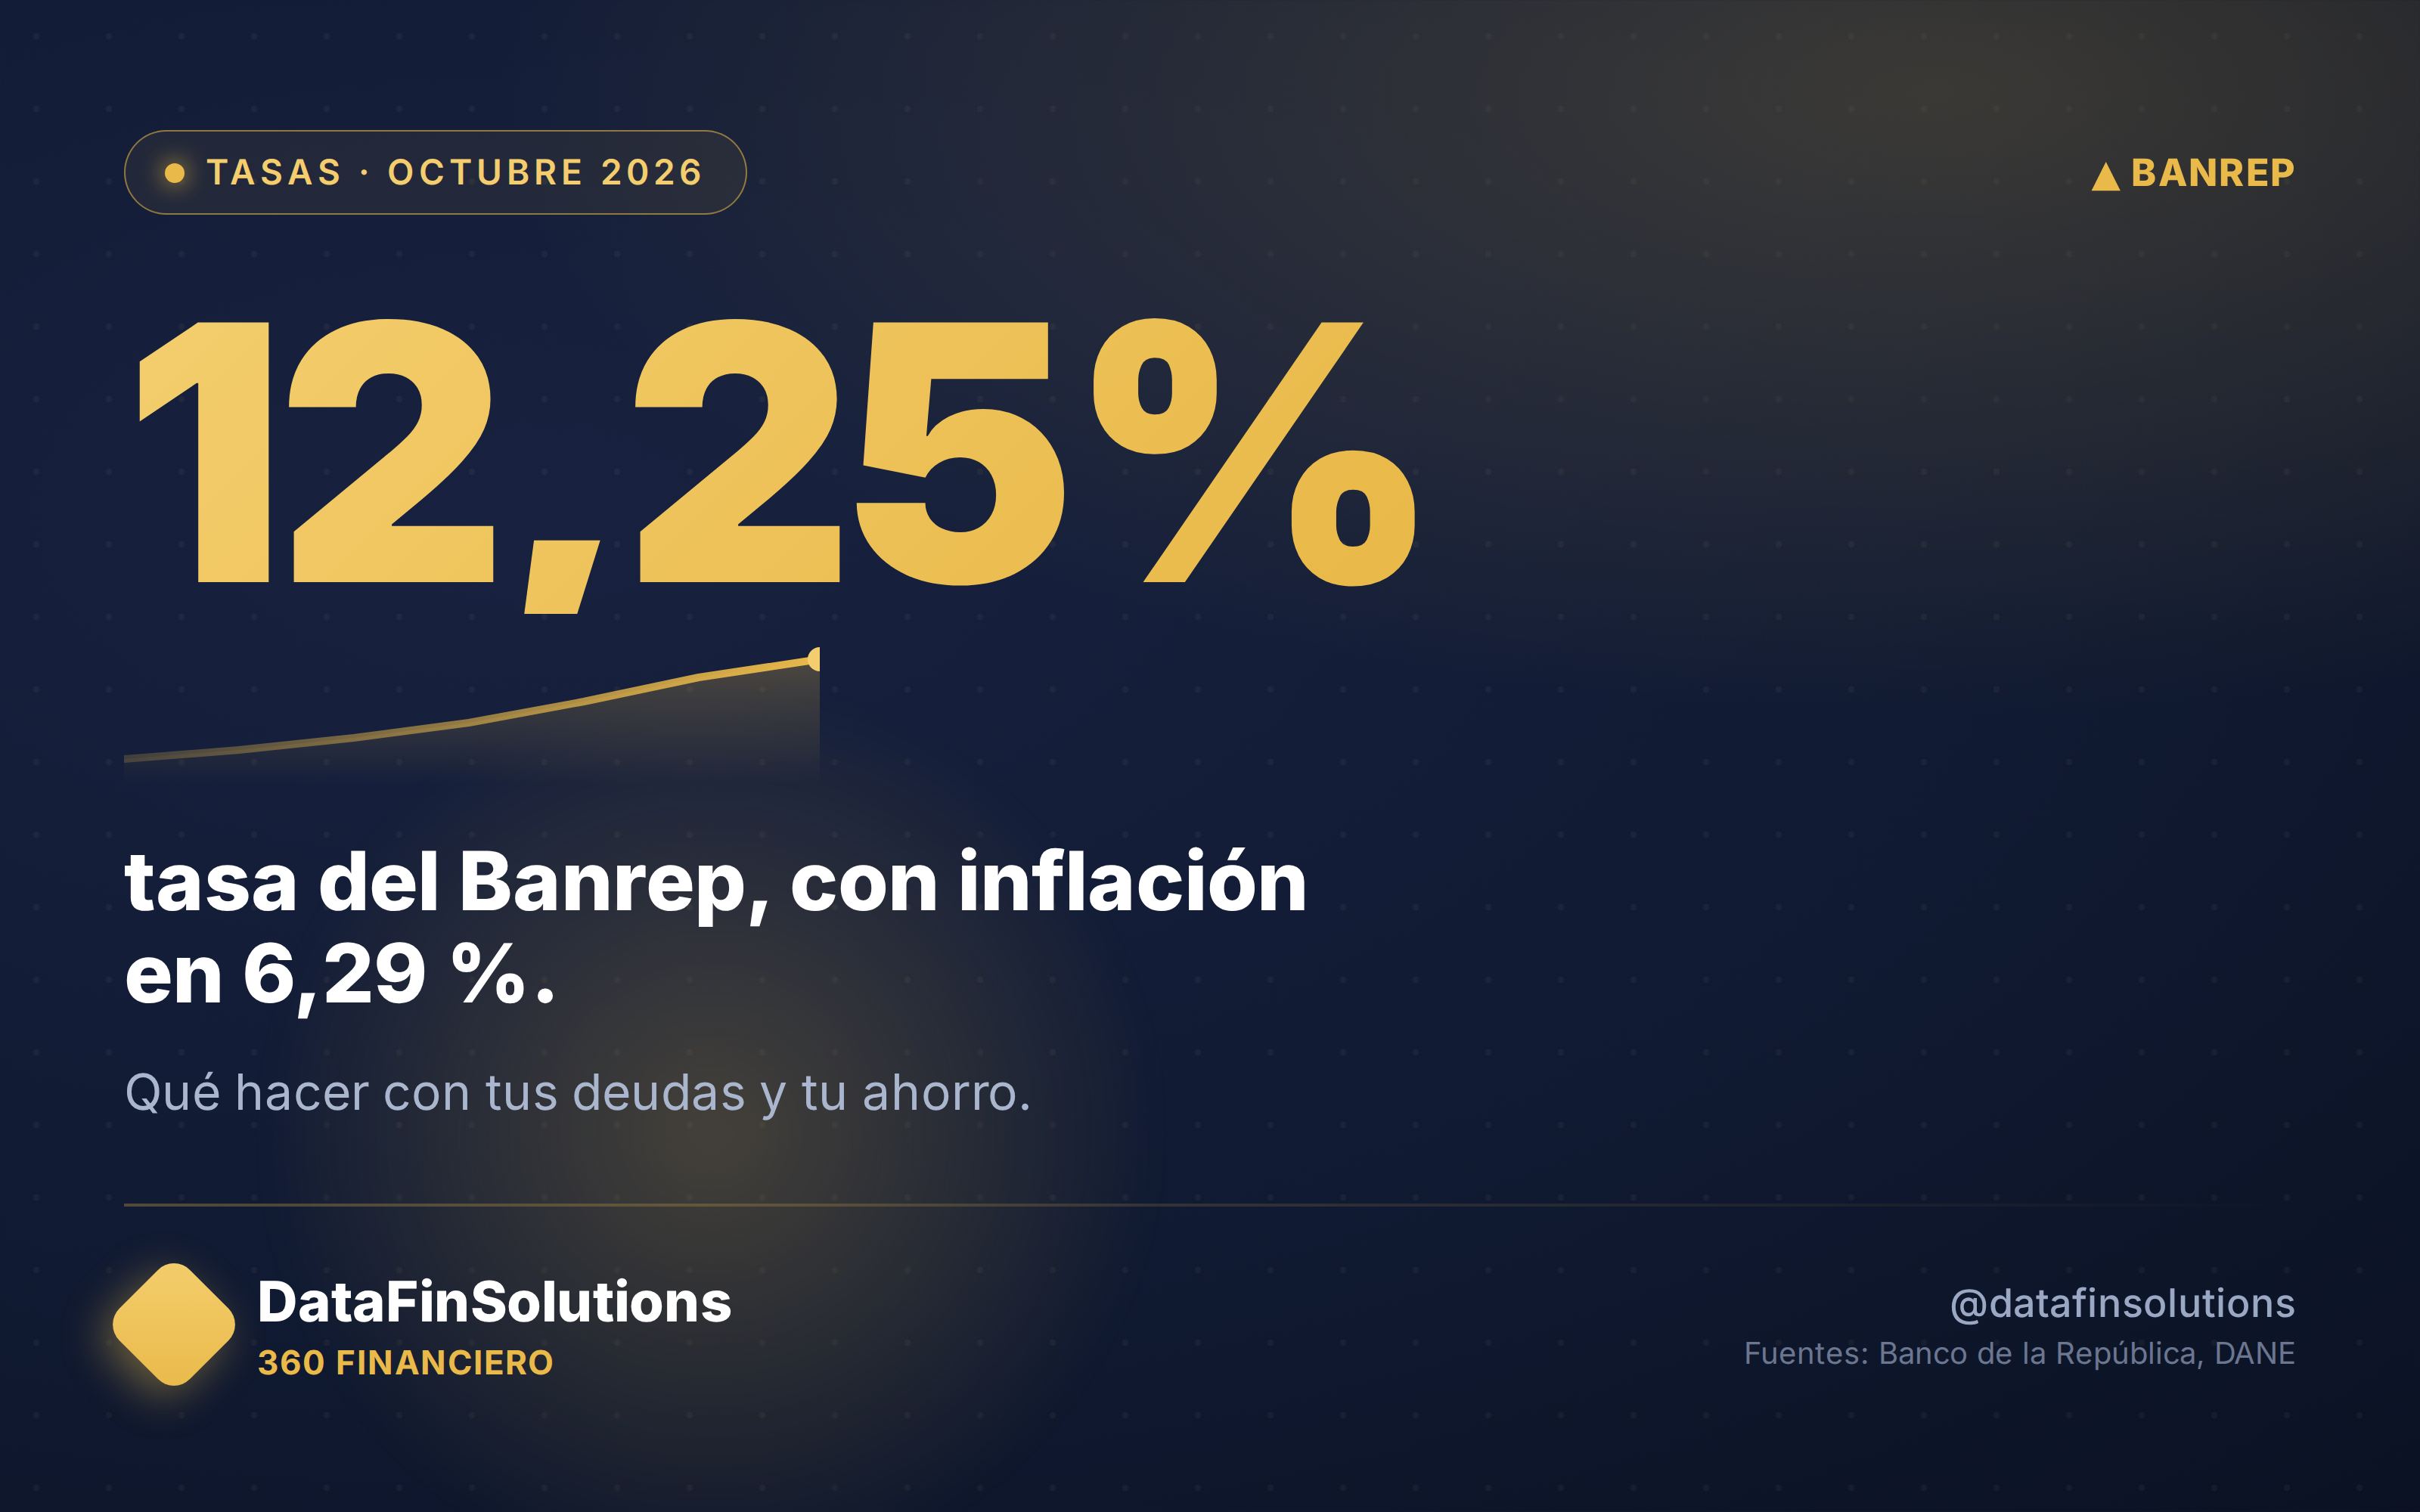
- Banrep: el 30 de septiembre la Junta subió su tasa 25 puntos básicos, a 12,25 %. La votación fue dividida: 4 por subir 0,25, 2 por mantenerla y 1 por subirla 0,50.
- Inflación: en septiembre llegó a 6,29 % anual (en agosto fue 6,24 %). Lo que va del año suma 5,74 %. Siguen más de tres puntos por encima de la meta del 3 %.
- Usura: para octubre el tope legal de intereses en crédito de consumo es 28,59 % E.A., 0,65 puntos menos que en septiembre y el nivel más bajo de 2026.
Qué significa para tus deudas
Cuando Banrep sube su tasa, el crédito nuevo y las tarjetas tienden a mantenerse caros. Que la usura haya bajado no significa que tu cuota baje, solo que el máximo que te pueden cobrar es menor este mes.
- Revisa la tasa efectiva anual de tus créditos y tarjetas. Si alguna está cerca de 28,59 %, estás pagando prácticamente el máximo que permite la ley.
- Si una deuda es muy cara, podrías considerar renegociarla o comparar opciones de compra de cartera antes de seguir pagando de más.
- Prioriza pagar primero la deuda de tasa más alta. Normalmente es la tarjeta.
- Si vas a endeudarte, pregúntate si puede esperar: con tasas altas, el costo de pedir prestado sube.
Qué significa para tu ahorro
La otra cara de las tasas altas es que ahorrar paga mejor. Según Rankia, el CDT promedio a 360 días rondó 12,07 % E.A. en la semana del 28 de septiembre al 4 de octubre. Como ejemplo ilustrativo: frente a una inflación de 6,29 %, una tasa de 12,07 % equivaldría a ganar unos 5,4 puntos por encima de los precios. Es solo un cálculo de referencia (12,07 % comparado con 6,29 %): tu rentabilidad real depende de la tasa y el plazo que consigas y de los impuestos que apliquen.
- Compara plazo, condiciones y tasa efectiva antes de decidir: entre entidades hay diferencias grandes.
- Una cuenta de ahorros que pague menos de ~6,3 % anual te hace perder poder de compra frente a la inflación.
- Define primero tu fondo de emergencia y qué parte de tu plata puedes dejar quieta durante el plazo.
Lo que sigue
La próxima reunión de la Junta del Banco de la República es el 30 de octubre. Con inflación alta, los analistas esperan que las tasas se mantengan elevadas por más tiempo, pero nadie puede garantizarlo. Por eso conviene tomar decisiones con tus propios números, no con la noticia del día.
En 360 Financiero puedes ver tus deudas, tu flujo de caja a 12 meses y tu score de salud financiera en 10 minutos. Conoce 360 Financiero.
Fuentes: Banco de la República (decisión del 30 de septiembre de 2026 y minutas), DANE (boletín IPC de septiembre de 2026), Superfinanciera (certificación de usura de octubre de 2026) y Rankia (CDT promedio, semana del 28 de septiembre al 4 de octubre). Este documento es una herramienta educativa e informativa generada por DataFinSolutions (datafinsolutions.com). No constituye asesoría financiera, tributaria, legal ni de inversiones. Las decisiones financieras son responsabilidad exclusiva del usuario.
¿Te fue útil? Compártelo y síguenos: